


Gozem・Zanifu・JIBU・Shezlong・AHNなどの実績データで見る、改めての考える勝ち筋
アフリカの新興国市場でスタートアップが投資家から資金調達を行う際、ビジネスモデル・スケーラビリティ・創業メンバーなど見るべきポイント・比重は個々のVC・P/Eによって異なりますが、事業において「GMV・売上成長のスピード」から「Unit Economics・黒字化に至るスピード」にシフトしています。2026年にAAICが運営するAfrica Healthcare Innovation Fundからケニアの在庫・運転資金ファイナンス(与信)であるZanifuに追加投資を行いました。当然の論点ですが、改めて事業で如何にコントロールの幅を持つことができるのか?を重要な成功要件として振り返ってみたいと思います。アフリカなど流動的要素がある新興国では尚更、この強度は重要です。
AAICの投資先の中に、業種は異なりますが同じように「自分たちがコントロールを持つポイント」を徹底することで収益化を実現しつつあるスタートアップがあります。西アフリカのスーパーアプリGozem、ケニアの在庫・運転資金ファイナンス(与信)を行うZanifu、東・南部アフリカの水フランチャイズJIBU、エジプト発のAIメンタルヘルスプラットフォームShezlong、東アフリカの透析センターのAfrica Healthcare Networkです。いずれも限定的な顧客接点ではなく、「顧客と毎月・毎回、継続的に関わり続ける仕組み」をビジネスモデルの中核に据え、EBITDA・最終利益の黒字化を達成、あるいはその一歩手前まで来ています。
【AAIC投資先各社の概要一覧】
【お知らせ】
本レポートに関するウェビナーを12月に開催予定です。
ウェビナーのリンク https://aa-ic.com/news/20260914_817297/
1. アセットファイナンス/Gozem・Zanifuに見るコントロールポイント
―「使途の限定」と「収入・取引データ」で解像度をあげ、与信管理を徹底
●Gozem
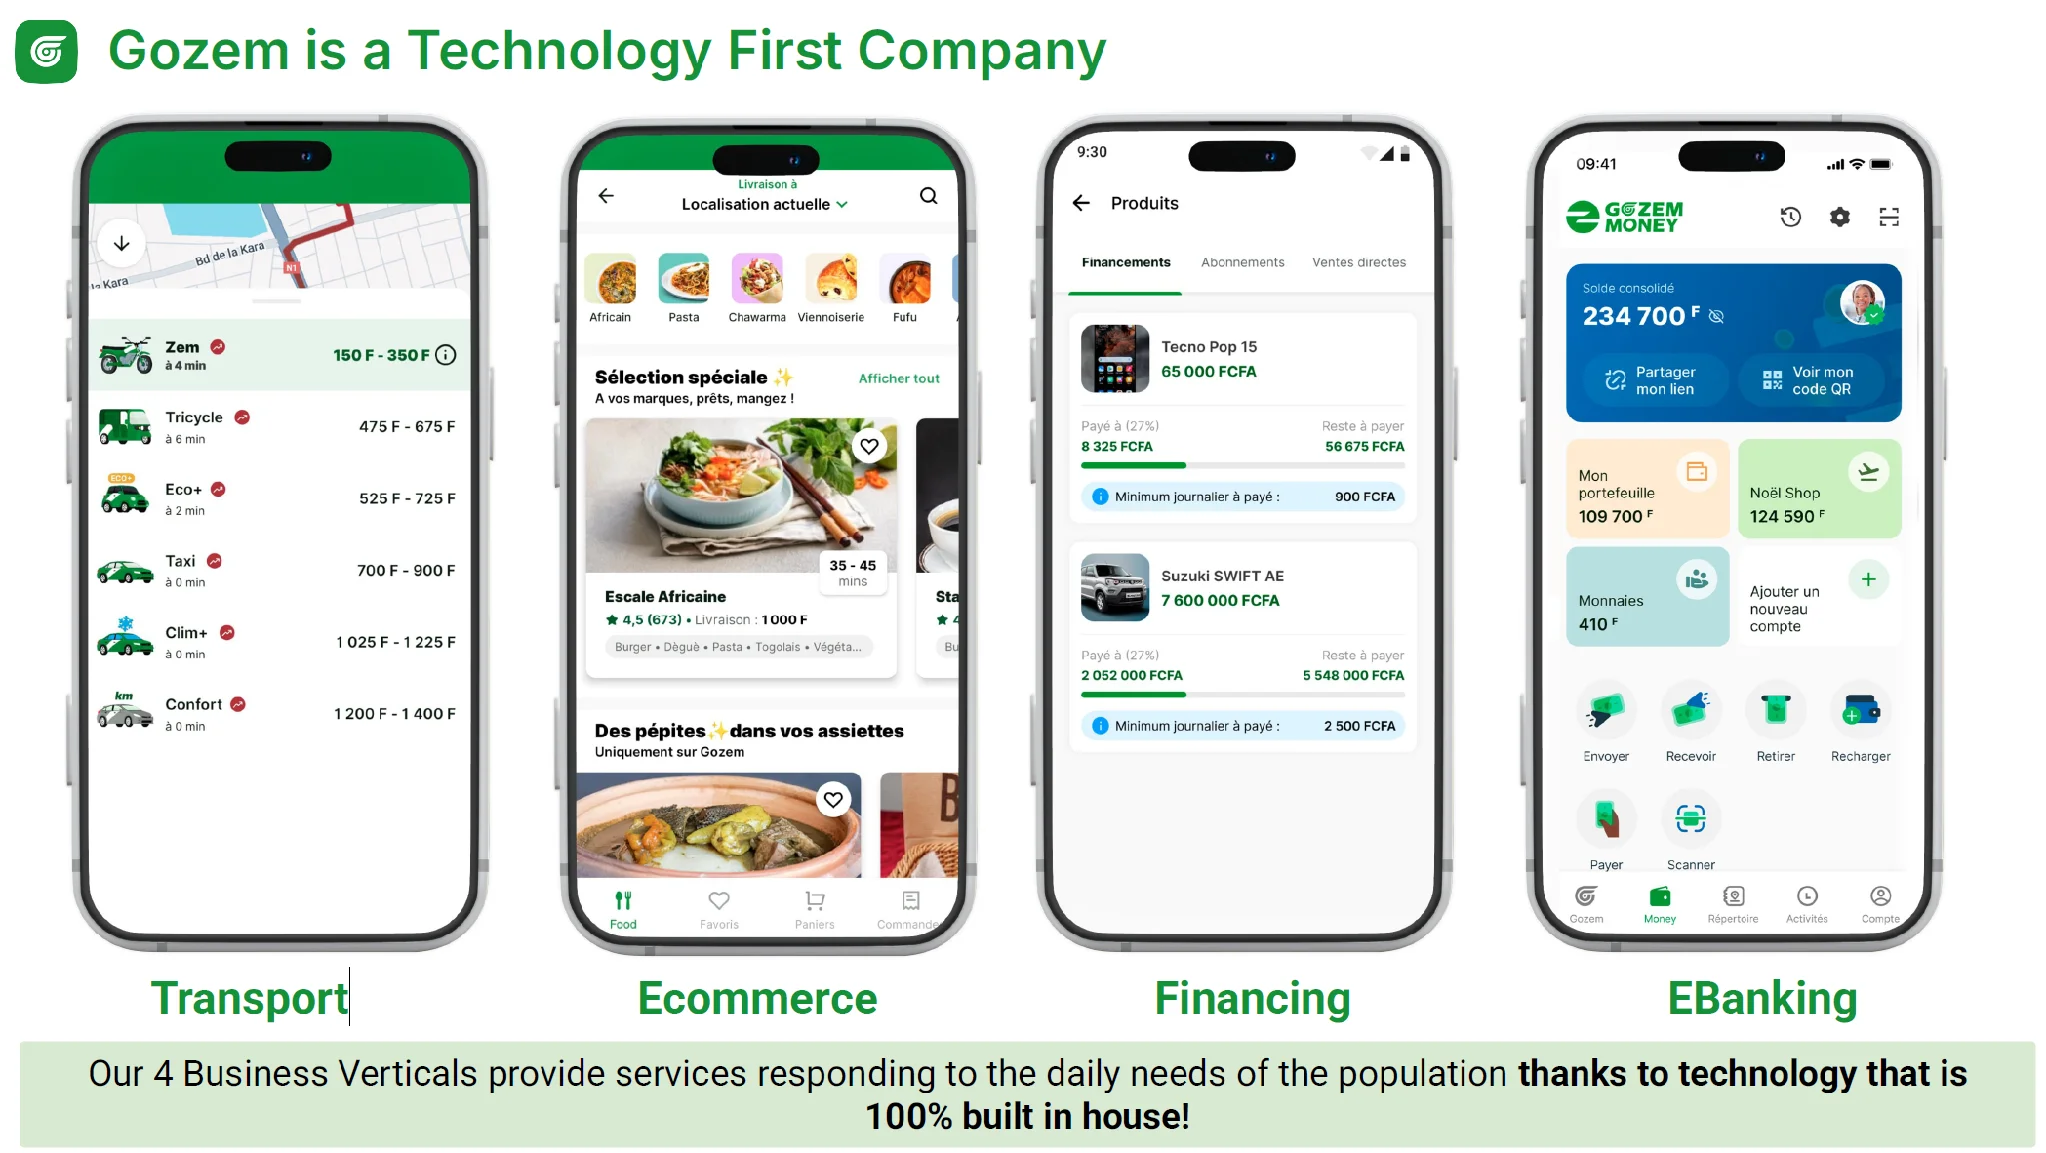
西アフリカでライドシェア・EC・金融をワンストップで提供するGozem(トーゴ、ベナン、ガボン、カメルーン、2025年にコンゴ共和国が加わり5カ国で展開)は、ドライバー向けにバイク・車両を毎月の分割払いで提供する「アセットファイナンス」を、収益事業の柱に据えています。まずはライドシェアでドライバー・ユーザーをしっかり囲い込み、日常に利用してもらう頻度を高めて、ビジネスのリカーリング部分を構築。その上で、ドライバーへのアセットファイナンス、ユーザーにデリバリーやGozemマネーなどのクロスセルを行っています。
Gozemのアセットファイナンスはドライバーの過去の履歴(稼働、ユーザーの評価など)をベースに、頭金なし・書類審査なしで融資を設計し、返済はドライバーの配車収入から直接天引きする仕組みで、「与信の見えなさ」を解消し、解像度をあげています。加えて、KYCを徹底するために、借入をするドライバーの住居を訪問し、周辺の住民の声を集めるなど、データに加えて、アナログの情報によるKYC強化も行っています。
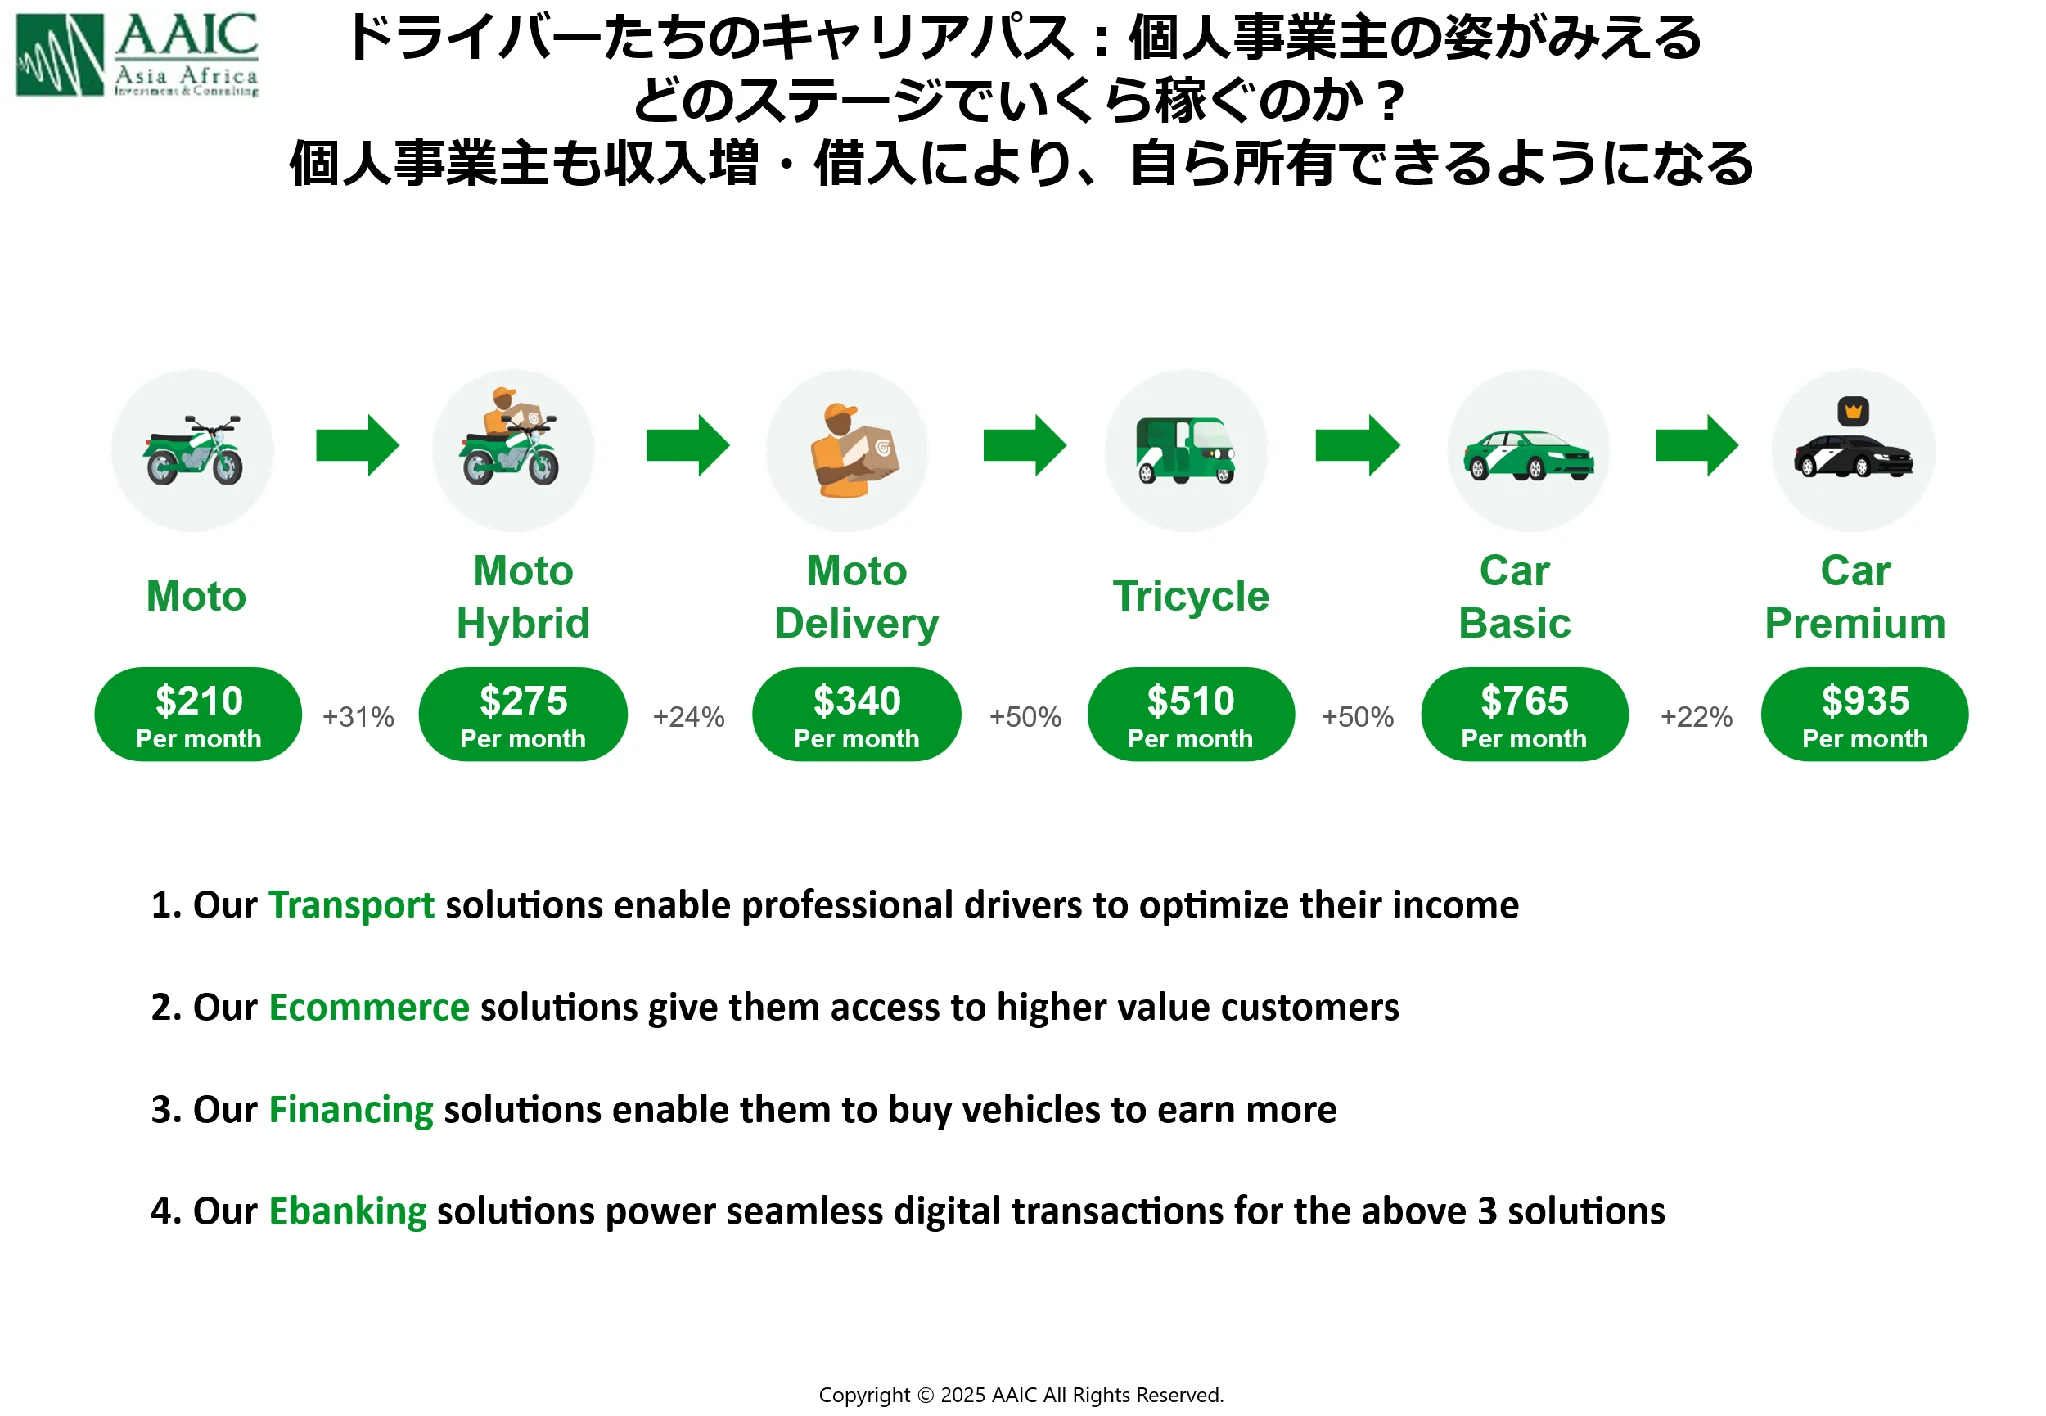
Gozemのドライバーにはバイクから入り、車両へと移行していくキャリアパスの設計があり、その収入に応じた融資設計にもなっています。また、Gozemは優秀なドライバーに優先的にユーザーを割り当てるなど、ドライバーの収入機会もコントロールするポイントの一つです。その結果、車両ファイナンス債権に対し、デフォルト率は1%をきっています。
(出所:Gozem資料)
●Zanifu
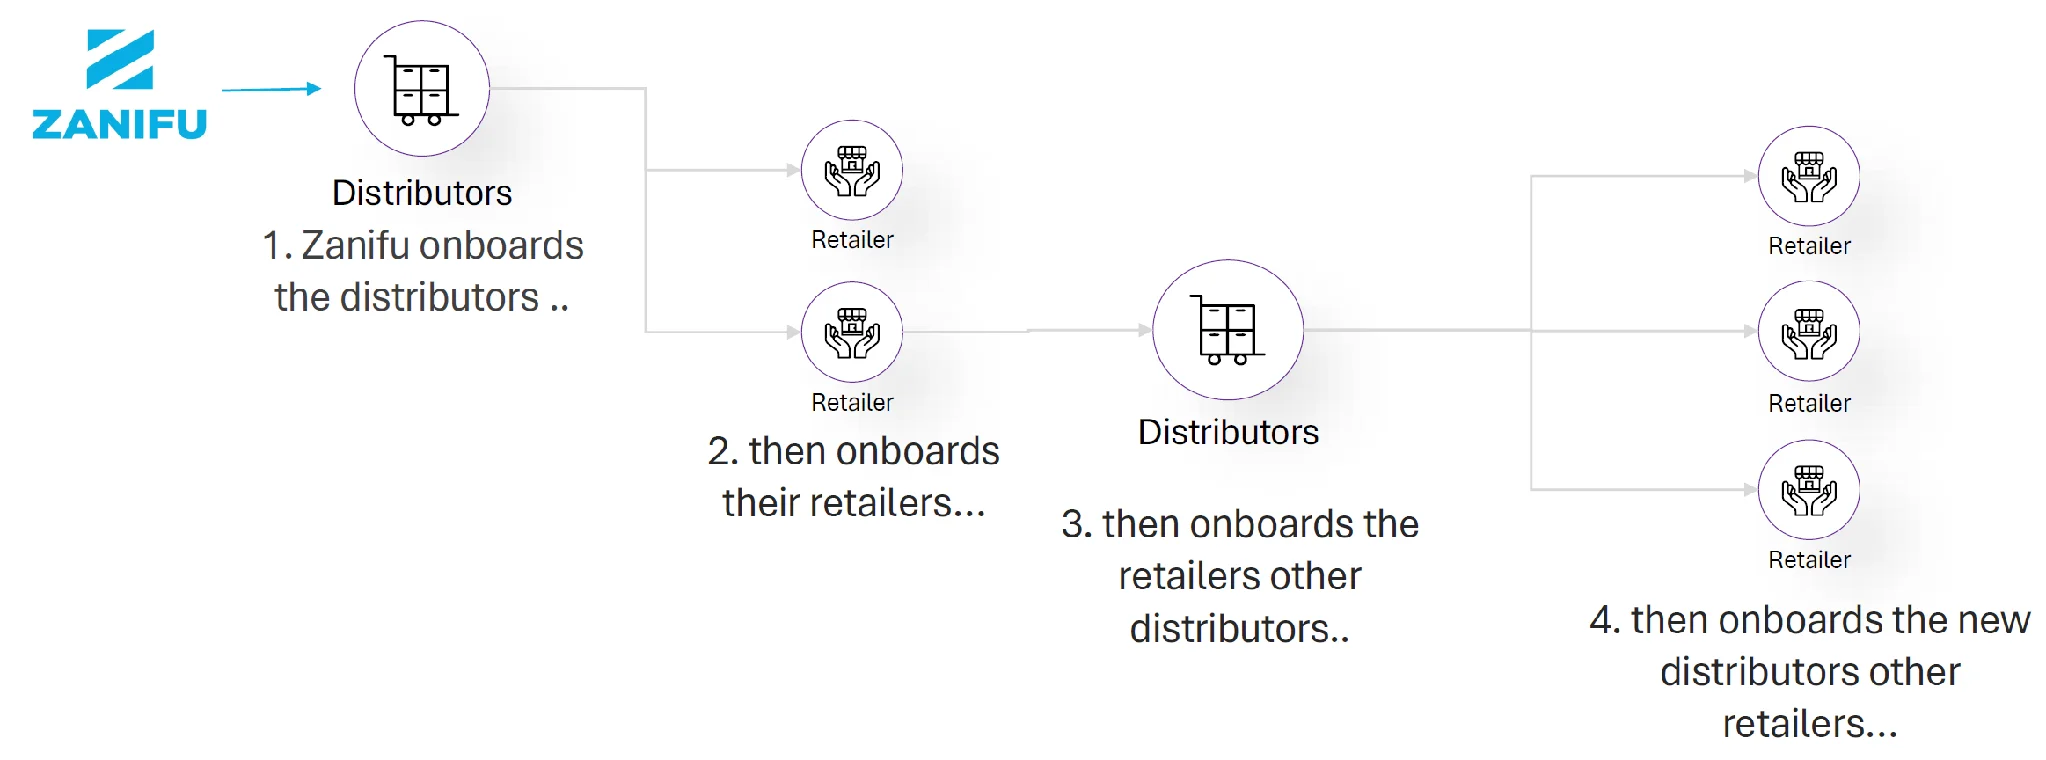
同じようにコントロールを徹底しているのが、今回追加投資を行ったケニアの在庫・運転資金ファイナンス(与信)のZanifuです。Zanifuは中小規模の小売店(SME)向けに商品の仕入れ資金を1〜3ヶ月の短期融資で提供しますが、融資資金はSMEオーナーには渡さず、仕入れ先のディストリビューター(卸)が商品を届けた際に、卸に直接支払う「使途限定型」のスキームを徹底しています。これにより資金の流用リスクを構造的に排除しています。
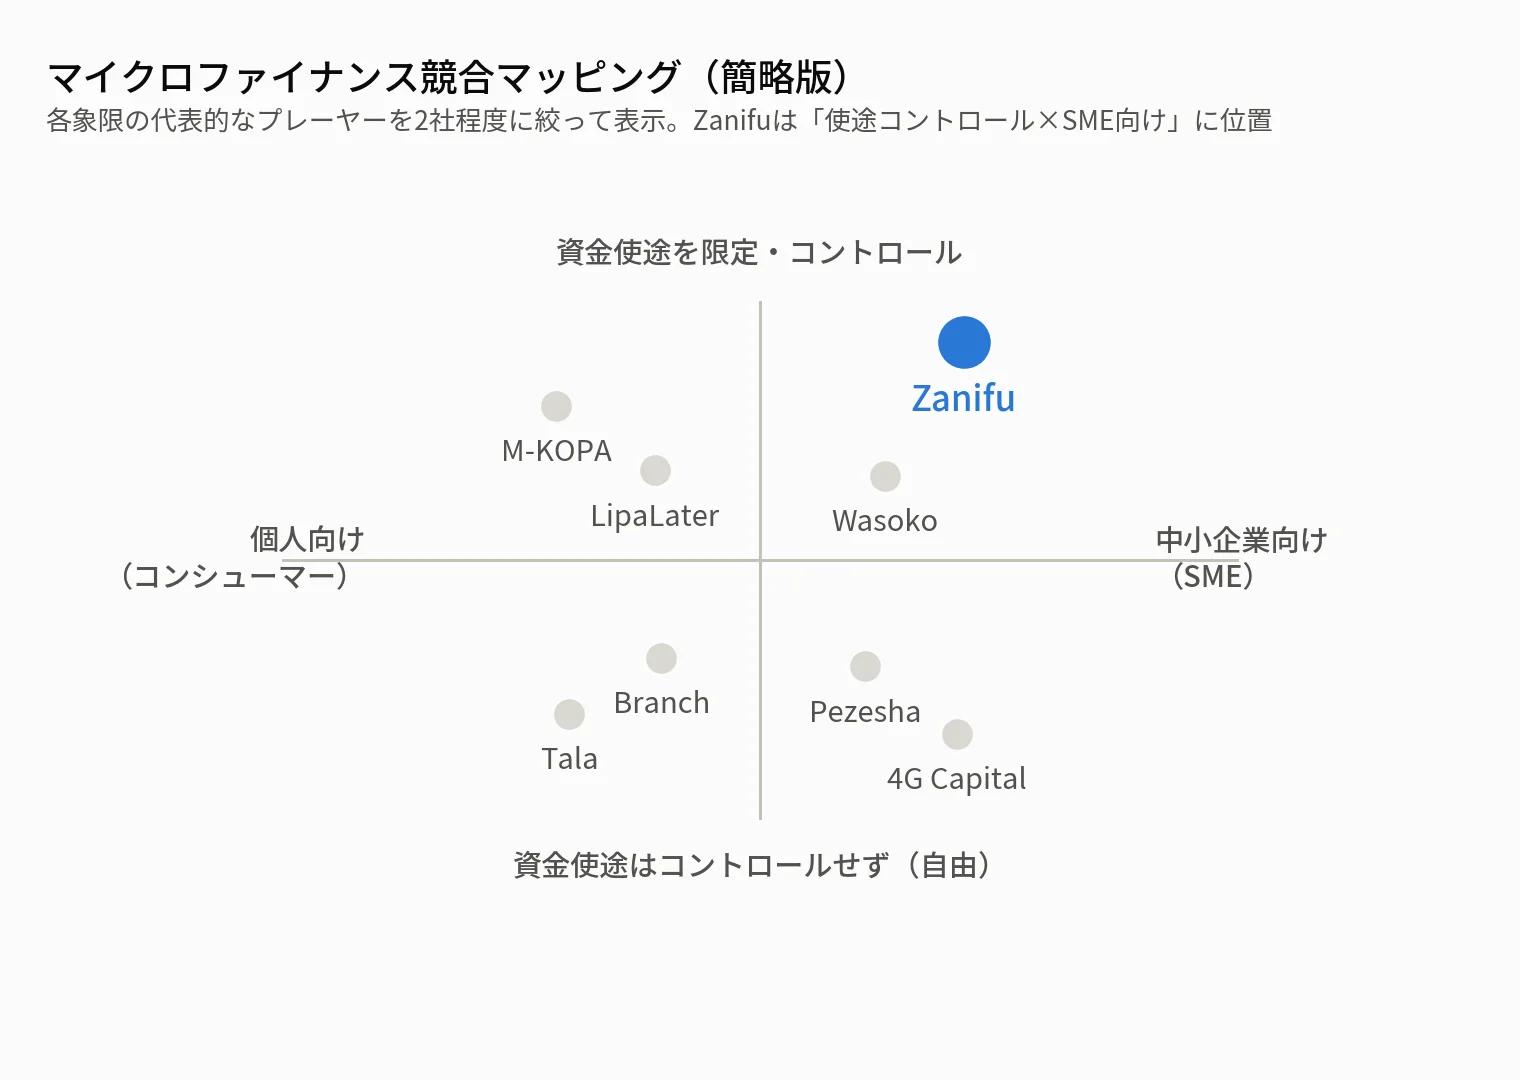
(出所:Zanifuデータを基に、AAIC分析)
更に、SMEのKYCに関して、卸との取引履歴データを活用し、業種ごとの平均的な利益率に応じて金利を変動させる与信スコアリング、また地域別に担当を割り振る現場周りのエージェントネットワークでの回収管理を組み合わせています。マイクロファイナンス競合他社と比較すると、在庫を自社で抱えてSMEに融資・販売する「アセットヘビー」型の競合や、資金をSMEに直接貸す(融資資金をSMEの口座に振り込む)競合と異なり、Zanifuは在庫を持たず、資金使途を在庫・商品に限定する「アセットライト×コントロールド・レンディング」で、ケニア国内42,000超の卸、120万超の登録SMEという潜在市場に挑んでいます(現在15,000超の小売店、800以上の卸と連携)。
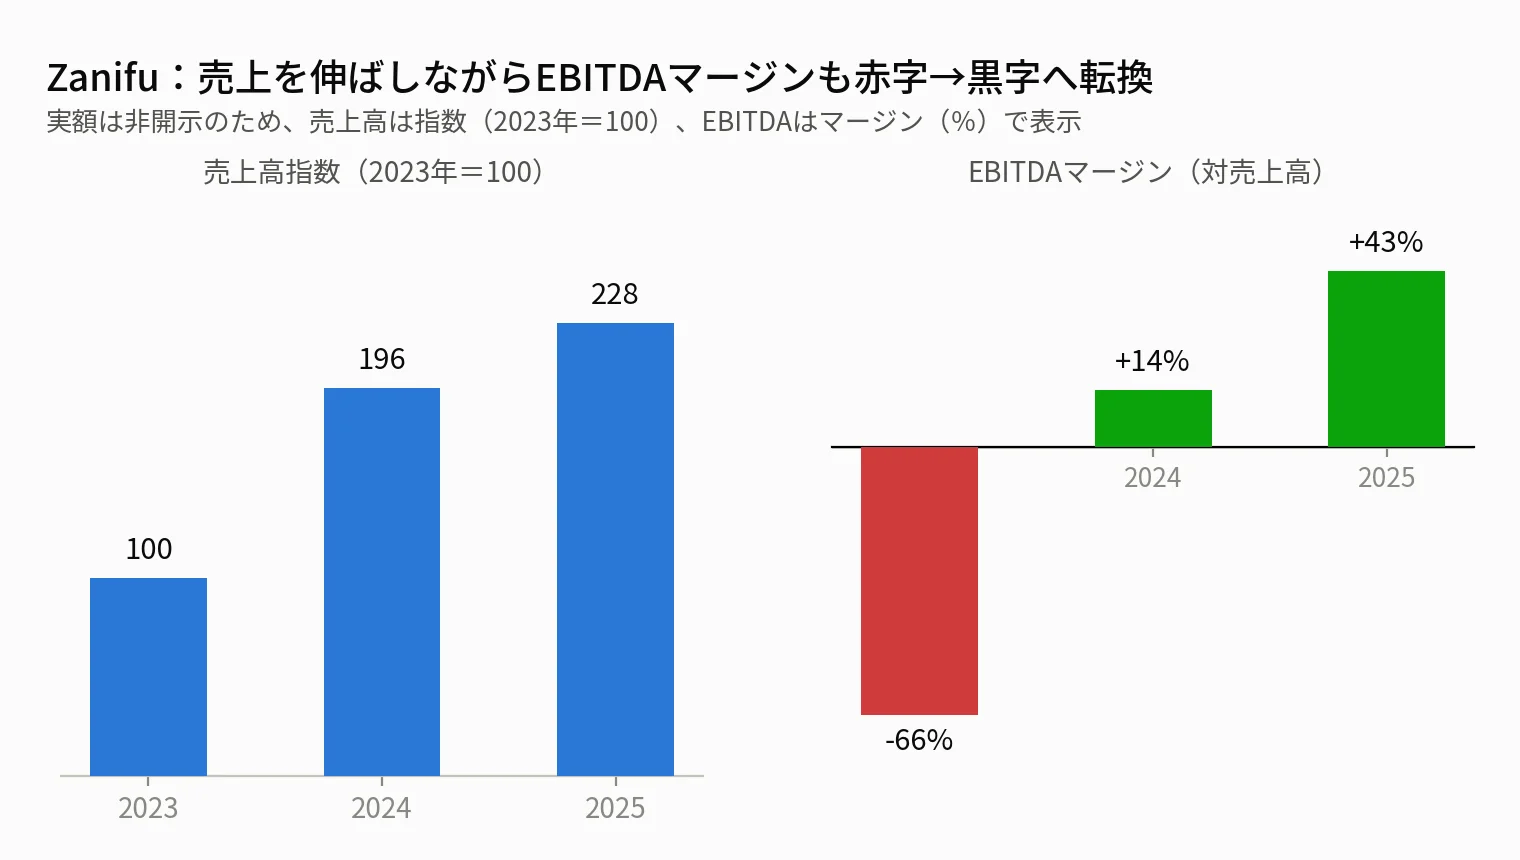
この徹底したコントロールで、融資残高が2023年から2025年に2倍に拡大する中でも、不良債権比率(NPL)を2021年以降一貫して1〜2%台の低水準を維持しています。売上高は2022〜2025年で約CAGR30%を維持し、EBITDAは2023年の赤字から2024年に黒字転換しています。
●アフリカビジネスの与信管理における、共通点とキーポイント
Gozem・Zanifuの与信管理に共通しているのは、「取引データを持っている」だけではなく、「借り手の資金の出入りを、貸し手がどれだけ自社のコントロール下に置くことができているか」という点です。
Zanifuは融資金をSMEオーナーの口座に送金せず、仕入れ先の卸へ直接支払うことで資金の「使途」を、Gozemはバイク・車両ローンの返済原資となるドライバーの収入をGozemのプラットフォーム上で発生させ、収入から直接天引きすることで返済の「回収」を、それぞれ構造的にコントロールできています。
両社は与信判断を「個人の信用力」のみならず「貸し手がコントロールできるキャッシュフローの経路」に置き換えることで、担保や信用情報が乏しい市場でも低NPLを実現しています。
アフリカで与信ビジネスを設計する際、「データをどう集めるか」以上に「借り手のお金の流れのどこを自社のコントロール下に置けるか」が、NPLを左右する論点と言えそうです。
●リスクケース:他社事例
逆に脆弱な「コントロール」だとリスクに直面するケースが、西アフリカのある配車ドライバー向け車両ファイナンス企業の事例です。同社もドライバーの配車収入から返済を回収する設計ですが、収入の発生源が自社アプリではなく他社の配車プラットフォームであるため、返済管理はGPSトラッカーなど外付けの手段に頼らざるを得ません。現地メディアの報道では、トラッカーを外されるケースや、燃料費高騰・運賃引き下げなどマクロ要因でドライバーの返済力が落ち込むケースが伝えられており、デフォルトした車両を回収して次のドライバーに再度貸し出す運用実態も指摘されています(Techpoint Africa、The Condia)。その結果、主戦場を先進国などに移行しているケースでもあります。収入の発生源そのものを自社プラットフォーム内に持つGozemや、支払いをディストリビューターに直接コントロールするZanifuと比べると、「どこまで自社のクローズドループの中でお金が動いているか」がリスクの差になっている好対照の事例と言えそうです。特に新興国では重要なポイントになりそうです。
2. リカーリングビジネス:Shezlong・JIBU・AHNに見るユーザーの「定着・継続」
「定着・継続」が重要なのは、どの市場でも同様です。ただ、アフリカのように1回あたりの購買・利用額(ARPU)がより小さい市場やスイッチングコストが低い市場では、更に顧客獲得コスト(CAC)を短期取引で回収するのは構造的に難しく、「どれだけ長く、何度も使い続けてもらえるか」(LTVの積み上げ)が事業の成否を分けます。McKinseyの調査(“Fintech in Africa: The end of the beginning”)でも、アフリカのフィンテック企業の中には顧客1人の獲得に20ドルを投じながら、そこから得られる収益はわずか7ドルという例が報告されており(McKinsey)、一度きりの取引ではCACを回収できないことが数字で示されています。
●Shezlong
この構造を、投資先の中で実績で裏付けているのがShezlong(エジプト発、アラビア語圏向けAI×メンタルヘルスプラットフォーム)です。MEA地域では精神科医療従事者の構造的な供給不足もあります。人口10万人あたりMEAで1.4人(世界平均9.0人の6.4分の1)、350万人超が必要としながら15%未満しか治療を受けられていません。Shezlongは現在90カ国以上、650人超のセラピスト、2025年には2.6万人の顧客に延べ10万件超のセッションを提供し、過去2年間、資金調達なしの100%オーガニック成長でEBITDA黒字化を達成しました。
Shezlongの2025年実績では、顧客獲得コスト(CAC)に対し、顧客生涯価値(LTV)が大幅に上回っています(LTV/CAC比15倍以上)、回収期間はわずか2か月未満。1回のセッション単価だけではCACは回収できないが、リピートしてもらうことで収益があがります。B2C以上にB2Bセグメントは更にLTV/CAC比が比較にならないほど大きく、可処分所得を影響する経済状況などに左右されないようにB2CとB2Bセグメントを両輪で展開しています。
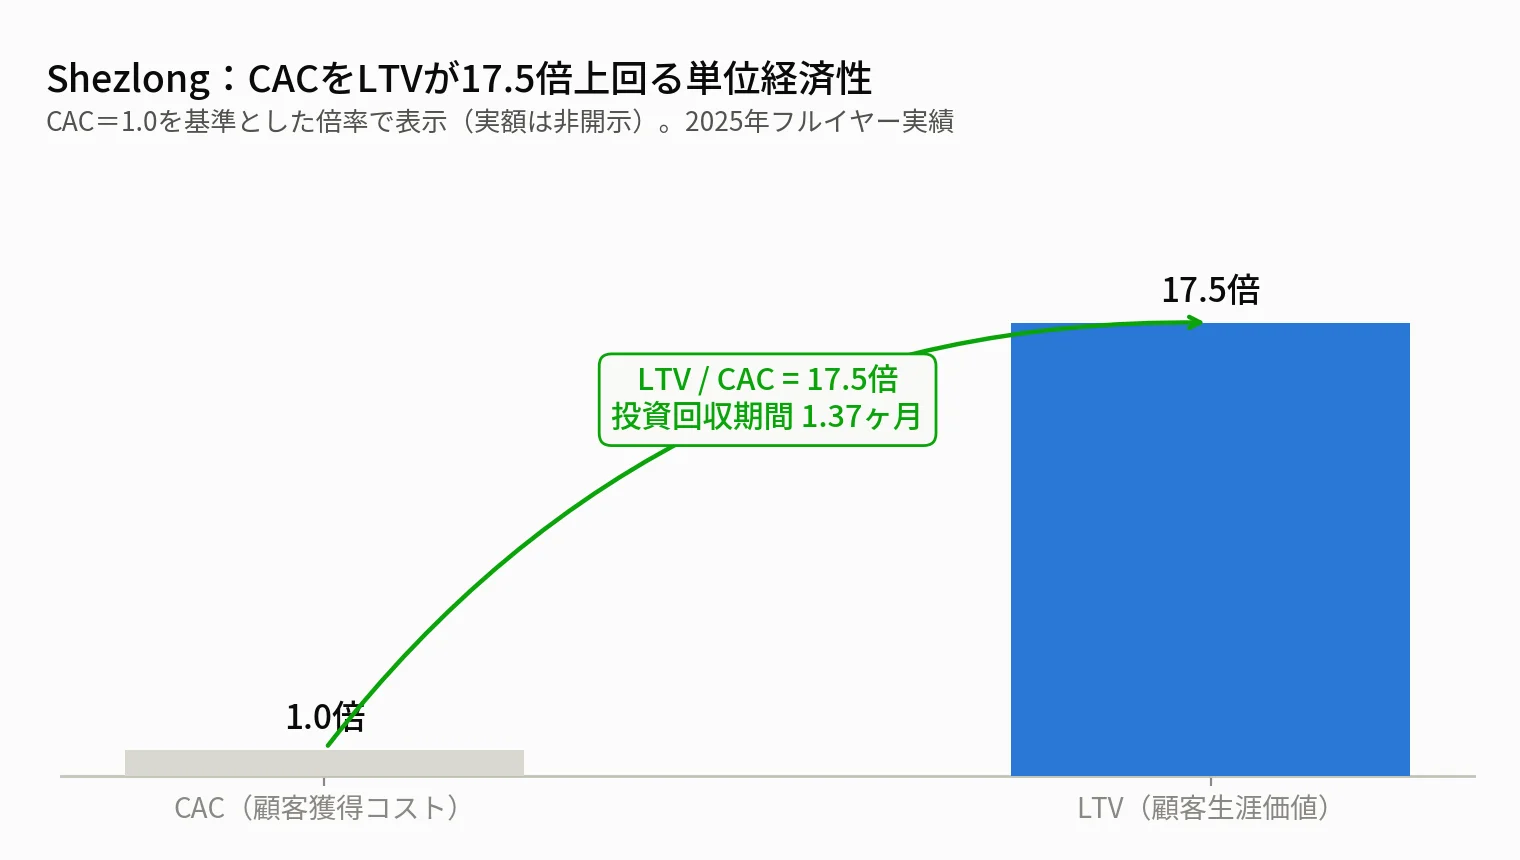
Shezlongは、セッションとセッションの間(週1度のセッションを受ける人では、1週間168時間のうちセラピーはわずか1時間という他に大きな「空白」の時間が存在)をAIコンパニオン「Shifo」でつなぎ、気分トラッキングや日次チェックインを通じて継続利用を促し、ロックイン効果を高めています。「継続こそがオンラインセッションにおける最大のリテンション要因」として、Shifo導入前は解約率がターゲットより高く、個別セッションに依存する傾向にあったが、導入後は継続的なAIエンゲージメントによってLTVが向上しています。
 |  |
●JIBU
同じく、業態は異なりますがJIBUにも共通します。東・南部アフリカ8カ国で飲料水のフランチャイズを展開するJIBUは、195のフランチャイズ、16,000超の小売拠点を通じて、初回にボトルを購入した顧客が、以降は空ボトルを持参することで低価格のリフィルを受けられる「サブスクリプション型」の購買体験を提供しています。JIBUの売上の約80%はリカーリング収益(固定客)、既存店の売上成長率は年+16%を超え、フランチャイズ1店舗あたりの平均投資回収は6カ月以内です。住宅街の店舗では、固定客を軸にする日本のコンビニの立地戦略と近い発想です。直近4年間のJIBUの利益CAGRは+15%。展開する8市場のうち6市場ですでにEBITDAが黒字化し、2026年上期には全社ベースでも黒字化を達成しました。水からLPガスなどの商品に横展開する「町の生活必需品の拠点になる/クロスセルによるCLTV(顧客生涯価値)の向上」を経営の柱に掲げ、店舗を生活圏1〜2km圏内に設定し、ドミナントでの立地戦略も、一度獲得した顧客を固定客化し、リカーリングビジネスにつなげ、コストを最小化する仕組みです。日本のサイサンとのJV「Jibu Gas One」を通じたLPガス販売も前年比3倍超のペースで成長し、既に黒字化を見込んでいます。
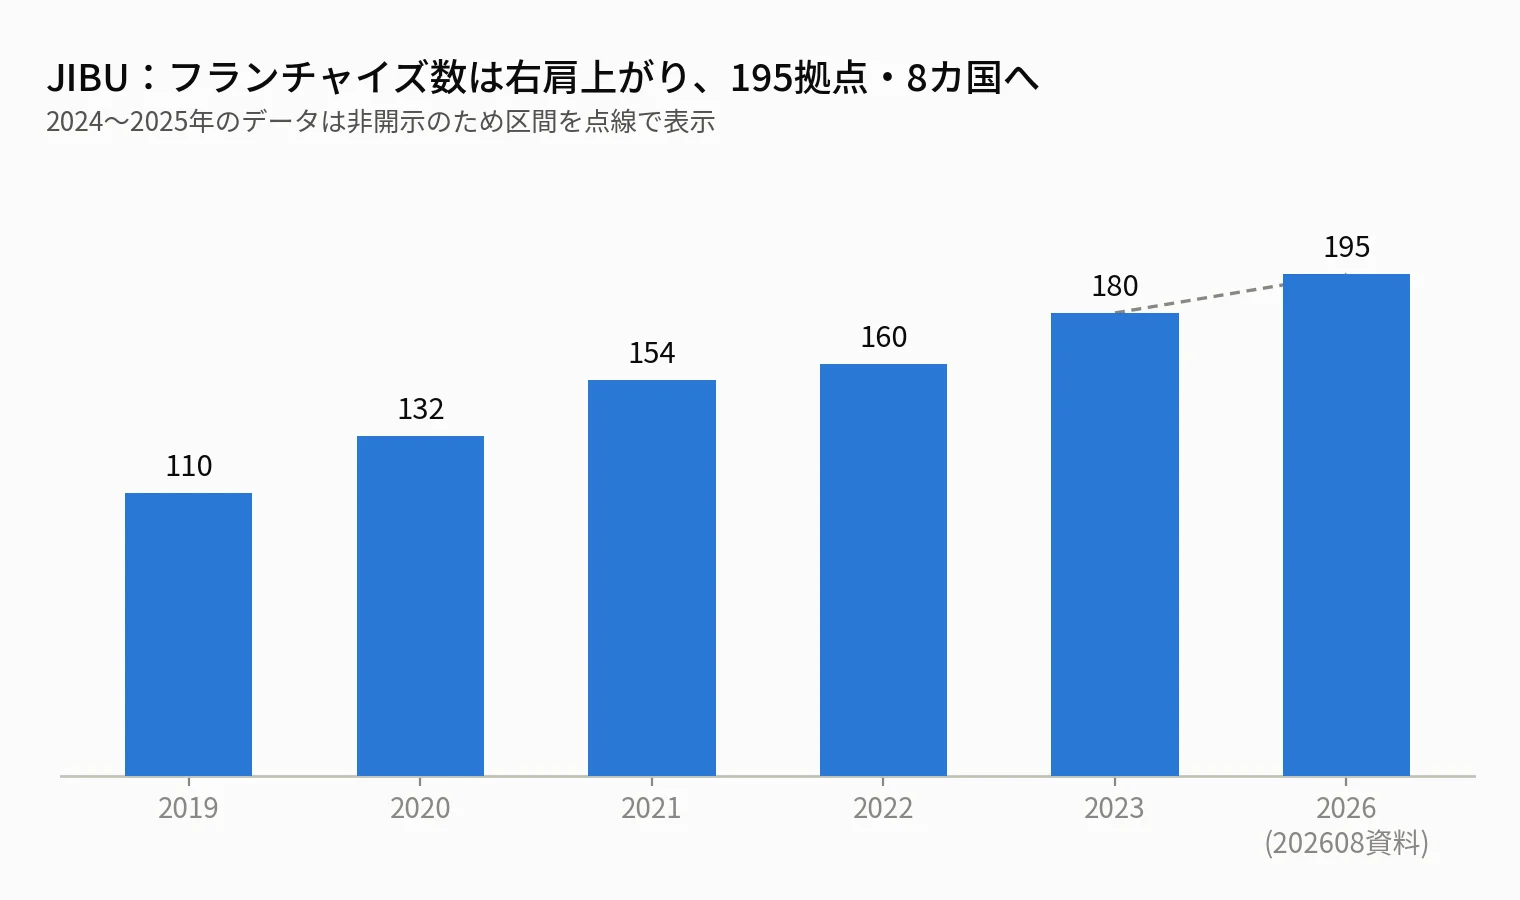
出所:JIBU:フランチャイズ数の推移
出所:JIBU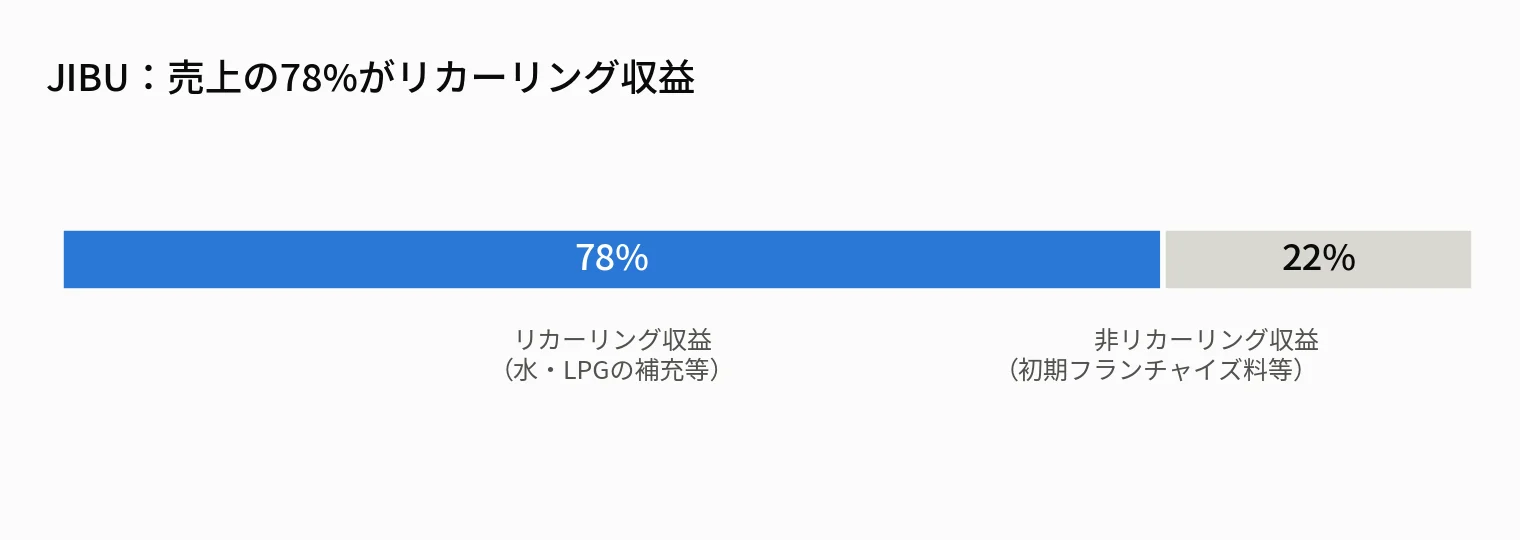
●Africa Healthcare Network
同様にそもそも事業構造としてリカーリング事業になるケースも存在します。ヘルスケア領域の投資先Africa Healthcare Network(AHN、ルワンダ・タンザニア・ケニアで透析センターを展開)は週に2~3回のサービスが必要な透析患者に質の高いサービスを提供しています。AHNはチェーンオペレーションでセンター数を2018年の13から2025年末に約60センターまで拡大。通院という継続的な接点を軸に、サブサハラNo.1の透析チェーンを目指しています。患者が一度定着すれば生涯にわたり通院が必要という疾患特性そのものが、極めて高いLTVを生み出す構造になっています。これは慢性疾患の糖尿病患者に対する薬の定期配達事業を展開するエジプトのWayakなども同様です。上記のメンタルヘルスのShezlongもこの特性の要素もあり、オンライン予約、一般的な遠隔診断のスタートアップなどが苦戦している対極にいるともいえます。
3. 見えてくる共通項:“継続”の設計が、黒字化のスピードを決める
Gozem、Zanifu、JIBU、Shezlong、AHN。業種はモビリティ・金融・水・ヘルスケアとまったく異なりますが、事業構造の考え方は同じです。アセットファイナンスの勝ち筋は「借り手の資金フローをどれだけ自社のコントロール下に置けるか」、リカーリングビジネスの勝ち筋は「一度獲得した顧客との関係をどれだけ長く続けさせられるか(CACをLTVで回収できるか)」です。
新興市場では信用情報やブランドロイヤルティといった「ブランドやのれん力」が最初は存在しないため、自ら顧客接点を意図的に繰り返し発生させる仕組み――ローンの収入からの月次返済、AIコンパニオンとの日次チェックイン、ボトルの交換、通院――を事業モデルに徹底して組み込んでいます。その繰り返しが与信データになり、稼働率になり、そして粗利率と収益化スピードという「数字」になって表れています。
「顧客が戻ってくる理由、スティッキーさ」を製品・価格・オペレーションに組み込み、成長を継続している企業は、時間とともに競合が追いつきにくい優位性を築くことができています。ビジネスの基礎の基礎といえばその通りですが、これを徹底する力、事業で構造化した上での「徹底力」、これが大きな差になるのではないでしょうか。
日本企業がアフリカ市場を検討する際、上記の投資先各社が示しているように、「継続的な関係をどう仕組み化するか?」という問いこそが、改めて成長・収益化に重要で、本質的なドライバーということです。
上記企業など弊社投資先にご関心を持って頂ければ、いつでもご連絡頂けると幸いです。
お問い合わせ先はこちらから(AAIC Investmentサイト)
執筆:半田滋(AAICシンガポール法人 ダイレクター)
参考資料:
西アフリカのある配車ドライバー向け車両ファイナンス企業の事例:Techpoint Africa、The Condia
McKinsey:Fintech in Africa: The End of the Beginning (2022) ――アフリカのフィンテックにおけるCAC(顧客獲得コスト、$20)が単発収益($7)を上回るという実例
Gozem:
Zanifu:
Shezlong:
https://web.shezlong.com/
https://web.shezlong.com/b2b/
JIBU:https://www.afrikaninsights.com/jibu-rwanda-building-social-enterprise-through-safer-water/
Africa Healthcare Network
https://africahealthcarenetwork.com/our-story/
◼︎「超スケール経済インド:次世代超大国のビジネス地図」
世界を牽引する「新しいインド」の全貌「インド」のイメージが覆る!今、世界中のマネーが向かうインドについて、AAICパートナーの難波が解説します。
◼︎「超加速経済アフリカ:LEAPFROG(リープフロッグ)で変わる未来のビジネス地図」
最新の現地情報×ファクトフルネスで現在のアフリカを切り取り、日本初のアフリカ投資ファンドの運用やビジネスコンサルティングを通して得た経験を、弊社代表の椿が解説します。
◼︎最新ビジネス情報をご希望の方はAAICメールマガジンにご登録ください。
また、弊社レポート内容について解説させて頂くウェビナーを定期開催しています。詳しくはニュースリリースをご確認ください。
◼︎AAIC運営のアフリカビジネス情報メディア「ANZA」
スワヒリ語で「始める」を意味する「ANZA」では、アフリカビジネスに関する様々な情報を発信しています。
公式Facebookページ、Xで最新情報配信中!
いいね! &フォローをお願いします。